

Opłata mocowa 2027: jakie stawki ogłosił URE?
Od 1 stycznia 2027 r. przedsiębiorstwa będą rozliczać opłatę mocową według czterech stawek kwartalnych. Najwyższa wyniesie 214,10 zł/MWh w II kwartale, najniższa 192,50 zł/MWh w I kwartale. Wszystkie są niższe od stawki obowiązującej w 2026 r., która wynosi 219,40 zł/MWh. Decyzja Prezesa URE z 30 października 2026 r. pozwala już aktualizować budżety zakładów produkcyjnych, chłodni i dużych obiektów komercyjnych.
W przypadku przedsiębiorstwa pobierającego 4 GWh rocznie w godzinach objętych opłatą mocową, przy współczynniku K4 i równym rozkładzie wolumenu między kwartały, sama zmiana stawek oznaczałaby spadek kosztu o 77 600 zł netto. To przykład obliczeniowy, a nie prognoza rachunku konkretnej firmy. Rzeczywista należność zależy również od codziennego profilu poboru, współczynnika K1–K4 i ilości energii pobranej z sieci w określonych godzinac
Czy dane dotyczące PPE, umów, profilu zużycia i terminów kontraktowych są uporządkowane i gotowe do wykorzystania niezależnie od tempa wdrażania CSIRE?
Właśnie na tym warto skoncentrować się przed kolejnym okresem zakupowym.
1. Opłata mocowa 2027: jakie stawki ogłosił URE?
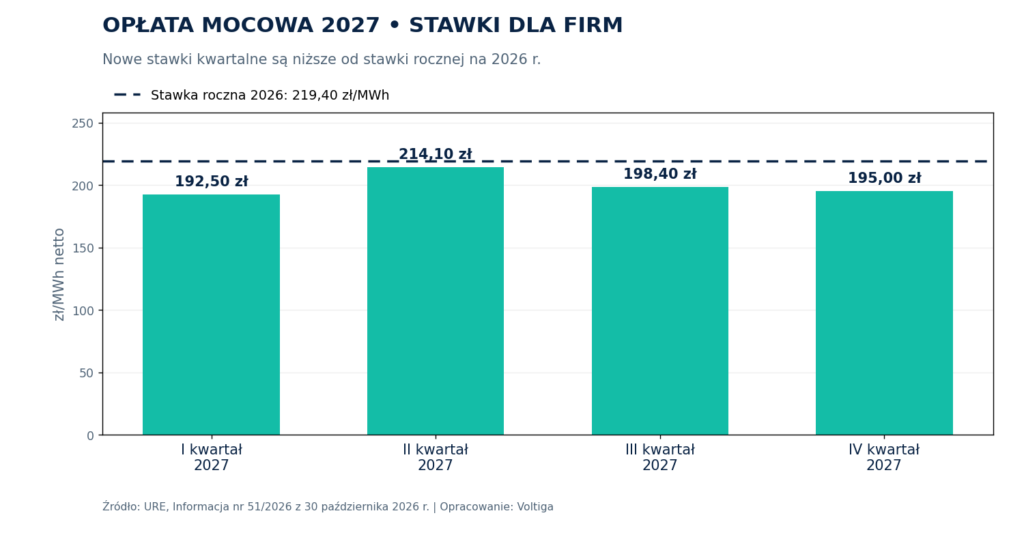
30 października 2026 r. Prezes Urzędu Regulacji Energetyki opublikowała Informację nr 51/2026. Po raz pierwszy dla przedsiębiorstw rozliczanych od poboru energii w godzinach szczytowych przyjęto cztery stawki na poszczególne kwartały roku, zamiast jednej stawki rocznej. Wartości potwierdza oryginalny dokument regulatora (PDF).
| Okres | Stawka netto [zł/kWh] | Stawka netto [zł/MWh] | Zmiana względem 2026 |
|---|---|---|---|
| 2026 (cały rok) | 0,2194 | 219,40 | Punkt odniesienia |
| I kwartał 2027 | 0,1925 | 192,50 | −12,3% |
| II kwartał 2027 | 0,2141 | 214,10 | −2,4% |
| III kwartał 2027 | 0,1984 | 198,40 | −9,6% |
| IV kwartał 2027 | 0,1950 | 195,00 | −11,1% |
Najwyższa stawka przypadnie na II kwartał. Różnica między nim a I kwartałem wyniesie 21,60 zł/MWh. To istotna informacja dla odbiorców posiadających możliwość planowania energochłonnych procesów w różnych porach roku. Nie oznacza jednak, że każde przeniesienie produkcji do innego kwartału będzie ekonomicznie uzasadnione: należy równolegle uwzględnić ceny energii czynnej, taryfę dystrybucyjną i koszty organizacji pracy
2. W których godzinach firma zapłaci opłatę mocową w 2027 r.?
Godziny naliczania opłaty mocowej pozostają jednakowe we wszystkich czterech kwartałach. Zgodnie z Informacją URE nr 50/2026 jest to 15 kolejnych godzin od 7:00 do 22:00 w dni robocze, od poniedziałku do piątku, z wyłączeniem dni ustawowo wolnych od pracy. Ostatnia godzina zaczyna się o 21:00.
Podstawą naliczania jest pobór energii z sieci w tych godzinach. Sam roczny wolumen energii elektrycznej nie wystarczy więc do prawidłowego wyliczenia kosztu. Firma zużywająca większość energii w nocy i weekendy może zapłacić inną kwotę niż zakład pracujący wyłącznie na pierwszej zmianie, nawet jeżeli oba zużywają tyle samo MWh w skali roku.
Dlaczego faktura za energię może nie wystarczyć do kalkulacji?
Na fakturze znajdują się łączna kwota opłaty i dane rozliczeniowe. Do sprawdzenia jej poprawności potrzebny jest przede wszystkim profil poboru z danego PPE. Istotne są zarówno godziny 7:00–22:00, jak i pozostałe godziny w tym samym dniu roboczym. Te drugie wpływają na kwalifikację do odpowiedniej grupy K1–K4.
3.K1, K2, K3 i K4. Dlaczego dwie firmy z takim samym poborem płacą inaczej?
Stawka ogłoszona przez URE jest stawką bazową. Dla odbiorców rozliczanych wolumenowo stosuje się współczynnik zależny od dobowej relacji średniego poboru w godzinach szczytu do średniego poboru w pozostałych godzinach doby. Zasady wynikają z art. 70a ustawy o rynku mocy (tekst jednolity: Dz.U. z 2026 r. poz. 1400).
| Grupa | Różnica średniego poboru | Współczynnik A | Przykładowa stawka w II kwartale 2027 |
|---|---|---|---|
| K1 | poniżej 5% | 0,17 | 36,397 zł/MWh |
| K2 | od 5% do poniżej 10% | 0,50 | 107,050 zł/MWh |
| K3 | od 10% do poniżej 15% | 0,83 | 177,703 zł/MWh |
| K4 | 15% i więcej lub brak poboru poza szczytem | 1,00 | 214,100 zł/MWh |
Kwalifikacja profilu następuje w odniesieniu do poszczególnych dni roboczych, a nie przez przypisanie przedsiębiorstwa raz na zawsze do jednej grupy. Dlatego uproszczone obliczenie „roczne MWh razy stawka” może istotnie zawyżać lub zaniżać należność. W przedsiębiorstwie wielooddziałowym należy dodatkowo sprawdzić sposób rozliczania każdego punktu pomiarowego.
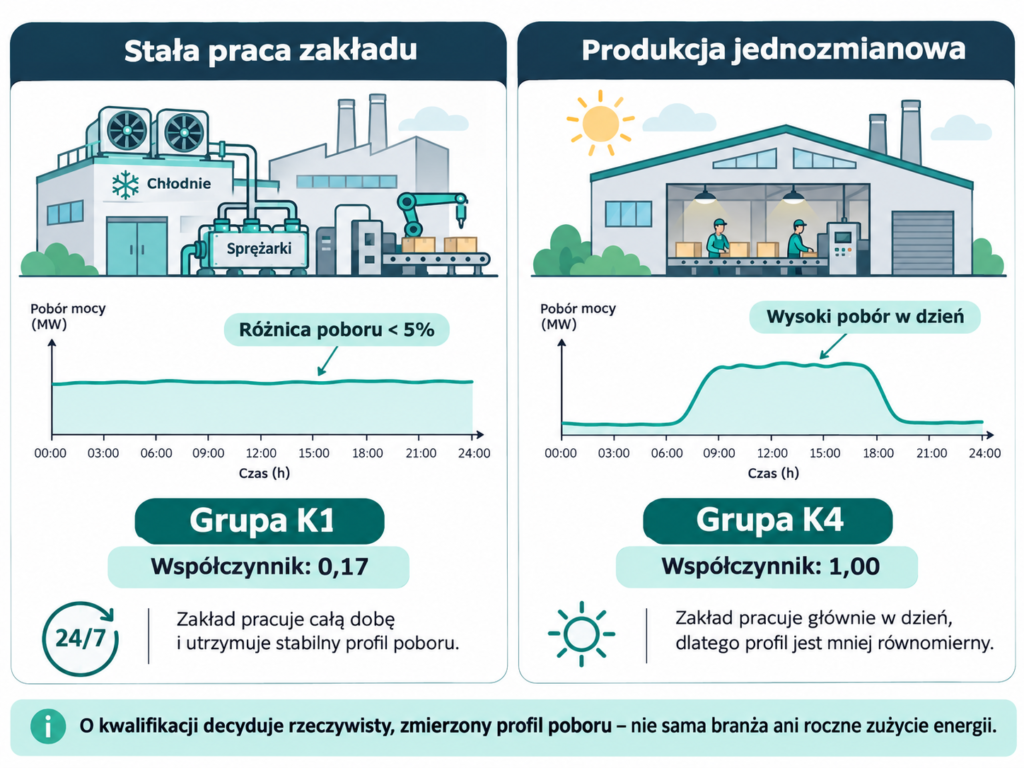
Przykład: stała praca zakładu a jednozmianowa produkcja
Zakład posiadający chłodnie, sprężarki i urządzenia technologiczne działające przez całą dobę może mieć względnie płaski profil. Przy różnicy poboru poniżej 5% spełnia warunek grupy K1, dla której współczynnik wynosi 0,17. Przedsiębiorstwo pracujące tylko w godzinach dziennych może być kwalifikowane do K4, z pełnym współczynnikiem 1,00.
Różnica w koszcie nie wynika wyłącznie z branży czy poziomu rocznego zużycia. Decyduje faktyczny, zmierzony profil. Zmianę technologii albo harmonogramu pracy trzeba oceniać na danych godzinowych, a nie na podstawie pojedynczego rachunku.
4. Przykładowa kalkulacja: ile może zaoszczędzić firma zużywająca 8 GWh rocznie?
Załóżmy zakład, którego całkowite roczne zużycie energii wynosi 8 000 MWh. Z tego 4 000 MWh przypada na godziny objęte opłatą mocową. Przyjmijmy dla uproszczenia, że w każdym kwartale pobiera w tych godzinach po 1 000 MWh, a jego profil we wszystkich rozpatrywanych dniach odpowiada grupie K4 (A = 1,00). Pozostałe parametry traktujemy jako niezmienne.
| Okres | Wolumen w godzinach opłaty | Stawka netto | Koszt netto |
|---|---|---|---|
| I kwartał 2027 | 1 000 MWh | 192,50 zł/MWh | 192 500 zł |
| II kwartał 2027 | 1 000 MWh | 214,10 zł/MWh | 214 100 zł |
| III kwartał 2027 | 1 000 MWh | 198,40 zł/MWh | 198 400 zł |
| IV kwartał 2027 | 1 000 MWh | 195,00 zł/MWh | 195 000 zł |
| Razem 2027 | 4 000 MWh | — | 800 000 zł |
W analogicznym modelu dla 2026 r. koszt wyniósłby 4 000 MWh × 219,40 zł/MWh = 877 600 zł netto. Różnica to 77 600 zł netto, czyli 8,8%. Jeśli założymy inną strukturę poboru między kwartałami albo inną grupę K, wynik się zmieni.
Ważne: przykład przedstawia wpływ zmiany stawek przy niezmienionym profilu. Nie jest obietnicą oszczędności ani wyliczeniem dla konkretnego PPE. Pełna symulacja powinna obejmować dni ustawowo wolne, rzeczywisty wolumen w każdej dobie oraz kwalifikację K1–K4.
5. Jak obniżyć opłatę mocową w 2027 r. bez ryzyka dla produkcji?
1. Rozliczyć rzeczywisty profil, a nie średnią z faktury
Pierwszym krokiem jest zebranie danych pomiarowych, najlepiej w rozdzielczości 15-minutowej, i przypisanie ich do poszczególnych PPE. Następnie należy wyznaczyć dla dni roboczych pobór w godzinach 7:00–22:00, pobór poza tym przedziałem i odpowiednią grupę K. Pozwala to wykryć błędne założenia budżetowe i zweryfikować opłatę na rachunku.
2. Przeanalizować przesunięcie energochłonnych procesów
Zakłady dysponujące elastycznymi odbiornikami, takimi jak niektóre układy sprężonego powietrza, chłodzenia, pompowania czy ładowania pojazdów, mogą rozważyć zmianę harmonogramu pracy. Potencjalna korzyść wynika z mniejszego poboru z sieci w godzinach naliczania opłaty oraz ewentualnej poprawy współczynnika K. Trzeba przy tym policzyć wpływ na koszt energii czynnej, pozostałe składniki dystrybucyjne i proces technologiczny.
Jeśli firma przesunie przykładowe 100 MWh z godzin szczytowych II kwartału poza te godziny, proste ograniczenie składnika mocowego wynosi do 21 410 zł netto przy K4 (100 MWh × 214,10 zł/MWh). Jest to górna wartość dla takiego uproszczenia przy pozostałych parametrach bez zmian. Przesunięcie poboru może równocześnie zmienić kwalifikację do grup K i koszt energii kupowanej na SPOT.
3. Sprawdzić magazyn energii BESS na rzeczywistych danych
Magazyn ładowany poza godzinami objętymi opłatą i rozładowywany w okresie 7:00–22:00 może zmniejszać pobór z sieci podlegający tej opłacie. Wynik ekonomiczny zależy jednak od mocy, pojemności, sprawności cyklu, ograniczeń przyłącza, ceny energii i przewidywanej liczby cykli.
Przed inwestycją warto przygotować model uwzględniający jednocześnie arbitraż cenowy, możliwą redukcję kosztów dystrybucji, opłatę mocową oraz ewentualny udział w usługach elastyczności. Te korzyści nie zawsze można sumować, ponieważ mogą wymagać użycia tej samej energii z magazynu w tym samym czasie. Zobacz: magazyny energii BESS dla przedsiębiorstw.
4. Rozdzielić DSR od oszczędności na opłacie mocowej
Uczestnictwo w DSR może przynosić wynagrodzenie za dyspozycyjność lub realizację redukcji zapotrzebowania, zgodnie z warunkami danego produktu i umowy z agregatorem. Natomiast zmniejszenie opłaty mocowej wynika z faktycznie zmienionego profilu poboru w godzinach, które podlegają rozliczeniu. Samo podpisanie umowy DSR nie obniża automatycznie stawki ani należności.
Warunki dyspozycyjności, rozliczenia niewykonanej redukcji i potencjalne sankcje trzeba zweryfikować w konkretnym kontrakcie. Informacje o analizie możliwości redukcji znajdziesz w usłudze rynek mocy i DSR.
5. Nie przypisywać cPPA oszczędności, których nie zapewnia
Kontrakt wirtualny cPPA może ograniczać ryzyko zmiany ceny energii i wspierać cele zakupowe oraz środowiskowe. Nie zmniejsza jednak sam z siebie ilości energii mierzonej jako pobrana z sieci w zakładzie. Dlatego przy kalkulacji opłaty mocowej należy odróżnić finansowe rozliczenie cPPA od rzeczywistej autokonsumpcji energii za licznikiem.
Inaczej może działać instalacja PV zużywana bezpośrednio w obiekcie: fizycznie ogranicza pobór z sieci w godzinach swojej produkcji, choć równocześnie zmienia dobowy profil, a więc potencjalnie kwalifikację K. Analizę tych efektów warto połączyć ze strategią zakupu energii dla firm.
6. Opłata mocowa a moc umowna: dwie różne pozycje rachunku
Warto oddzielić opłatę mocową wynikającą z ustawy o rynku mocy od kosztów związanych z mocą umowną w taryfie dystrybucyjnej. Opłata mocowa dla omawianej grupy przedsiębiorstw jest liczona od energii pobranej w wybranych godzinach, z uwzględnieniem współczynnika A. Natomiast moc umowna opisuje zamówiony poziom mocy i wpływa na inne elementy opłat sieciowych; znaczenie mogą mieć także przekroczenia tej mocy.
Obniżenie mocy umownej bez analizy szczytów poboru może prowadzić do niepotrzebnego ryzyka operacyjnego. Z kolei prawidłowo dobrana moc umowna nie przesądza o wysokości opłaty mocowej. W obu przypadkach punktem wyjścia powinny być pomiary i harmonogram pracy zakładu.
Co powinien zrobić dyrektor finansowy przed zatwierdzeniem budżetu na 2027 r.?
- Ustalić wolumen objęty opłatą dla każdego PPE na podstawie danych z dni roboczych i przedziału 7:00–22:00.
- Zweryfikować współczynniki K1–K4 w danych pomiarowych, zamiast mnożyć całoroczne MWh przez stawkę maksymalną.
- Zastosować cztery stawki URE do odpowiednich kwartałów i przygotować prognozę w wariantach: bez zmian, z przesunięciem części poboru i po inwestycji w sterowanie lub BESS.
- Oddzielić składniki rachunku: energia czynna, dystrybucja, opłata mocowa, moc umowna, energia bierna i pozostałe opłaty.
- Porównać koszt zmian w technologii i organizacji pracy z możliwymi oszczędnościami, a nie z jedną wybraną stawką z tabeli.
W przedsiębiorstwach, które przygotowują lub aktualizują audyt energetyczny, analizę opłaty mocowej można przeprowadzić równolegle z oceną pracy odbiorników, profilu bazowego i możliwości zarządzania poborem.
7. Najczęstsze pytania o opłatę mocową w 2027 r.
Czy opłata mocowa dla firm spada od stycznia 2027 r.?
Tak, stawka bazowa w każdym kwartale 2027 r. będzie niższa niż stawka roczna 2026 r. (219,40 zł/MWh). Najniższa stawka wyniesie 192,50 zł/MWh w I kwartale. Końcowa kwota zależy jednak od poboru i współczynników ustawowych.
Czy opłatę mocową płaci się również w weekendy i w nocy?
Dla omawianej grupy odbiorców wolumenowo rozliczanych opłatą objęto pobór w dni robocze od 7:00 do 22:00, z wyłączeniem dni ustawowo wolnych od pracy. Energia pobrana poza tym przedziałem nie tworzy bezpośrednio podstawy naliczenia opłaty za dany dzień, ale profil poza szczytem wpływa na ustalenie grupy K.
Czy magazyn energii obniża opłatę mocową?
Może, jeśli zmniejsza pobór z sieci w godzinach podlegających opłacie. Sama instalacja magazynu nie gwarantuje oszczędności. Znaczenie mają parametry techniczne, strategia sterowania oraz profil poboru po instalacji BESS.
Czy wszystkie firmy płacą stawkę 214,10 zł/MWh w II kwartale?
Nie. 214,10 zł/MWh to stawka bazowa. Ustawowe współczynniki K1–K4 mogą ją obniżyć dla konkretnych dób rozliczeniowych. Część odbiorców jest rozliczana ryczałtowo, według odrębnych zasad.
PRZELICZ OPŁATĘ MOCOWĄ NA 2027 r. dla swojej firmy
Voltiga pomaga przełożyć profil poboru energii na koszty, a następnie porównać opłacalność przesuwania zużycia, magazynowania energii i rozwiązań DSR. Do przygotowania analizy wystarczy rozpocząć od danych pomiarowych PPE, faktur dystrybucyjnych i informacji o godzinach pracy zakładu.
Skontaktuj się z Voltiga i zamów analizę opłaty mocowej na 2027 rok. W wiadomości podaj roczne zużycie w MWh, liczbę PPE i taryfę dystrybucyjną. Dzięki temu możliwe będzie określenie zakresu i danych niezbędnych do kalkulacji.
Źródła redakcyjne
- URE, „Stawki opłaty mocowej na rok 2027. Nowe zasady dla biznesu i przemysłu”, 30.10.2026.
- URE, Informacja nr 51/2026, stawki na 2027 r., 30.10.2026; oryginał PDF.
- URE, Informacja nr 50/2026, godziny szczytowego zapotrzebowania w 2027 r., 30.10.2026.
- Ustawa o rynku mocy, tekst jednolity, Dz.U. z 2026 r. poz. 1400, ogłoszony 26.10.2026, w szczególności art. 70a i art. 70b.
- URE, historyczne stawki opłaty mocowej, w tym 2026 r.
Stan prawny i dane: 2 listopada 2026 r. Wszystkie przykłady finansowe podano w wartościach netto i oznaczono jako obliczenia modelowe. Ostateczna kalkulacja wymaga weryfikacji profilu i zasad rozliczenia konkretnego PPE.
